
- 2026年11月19日
- お知らせ
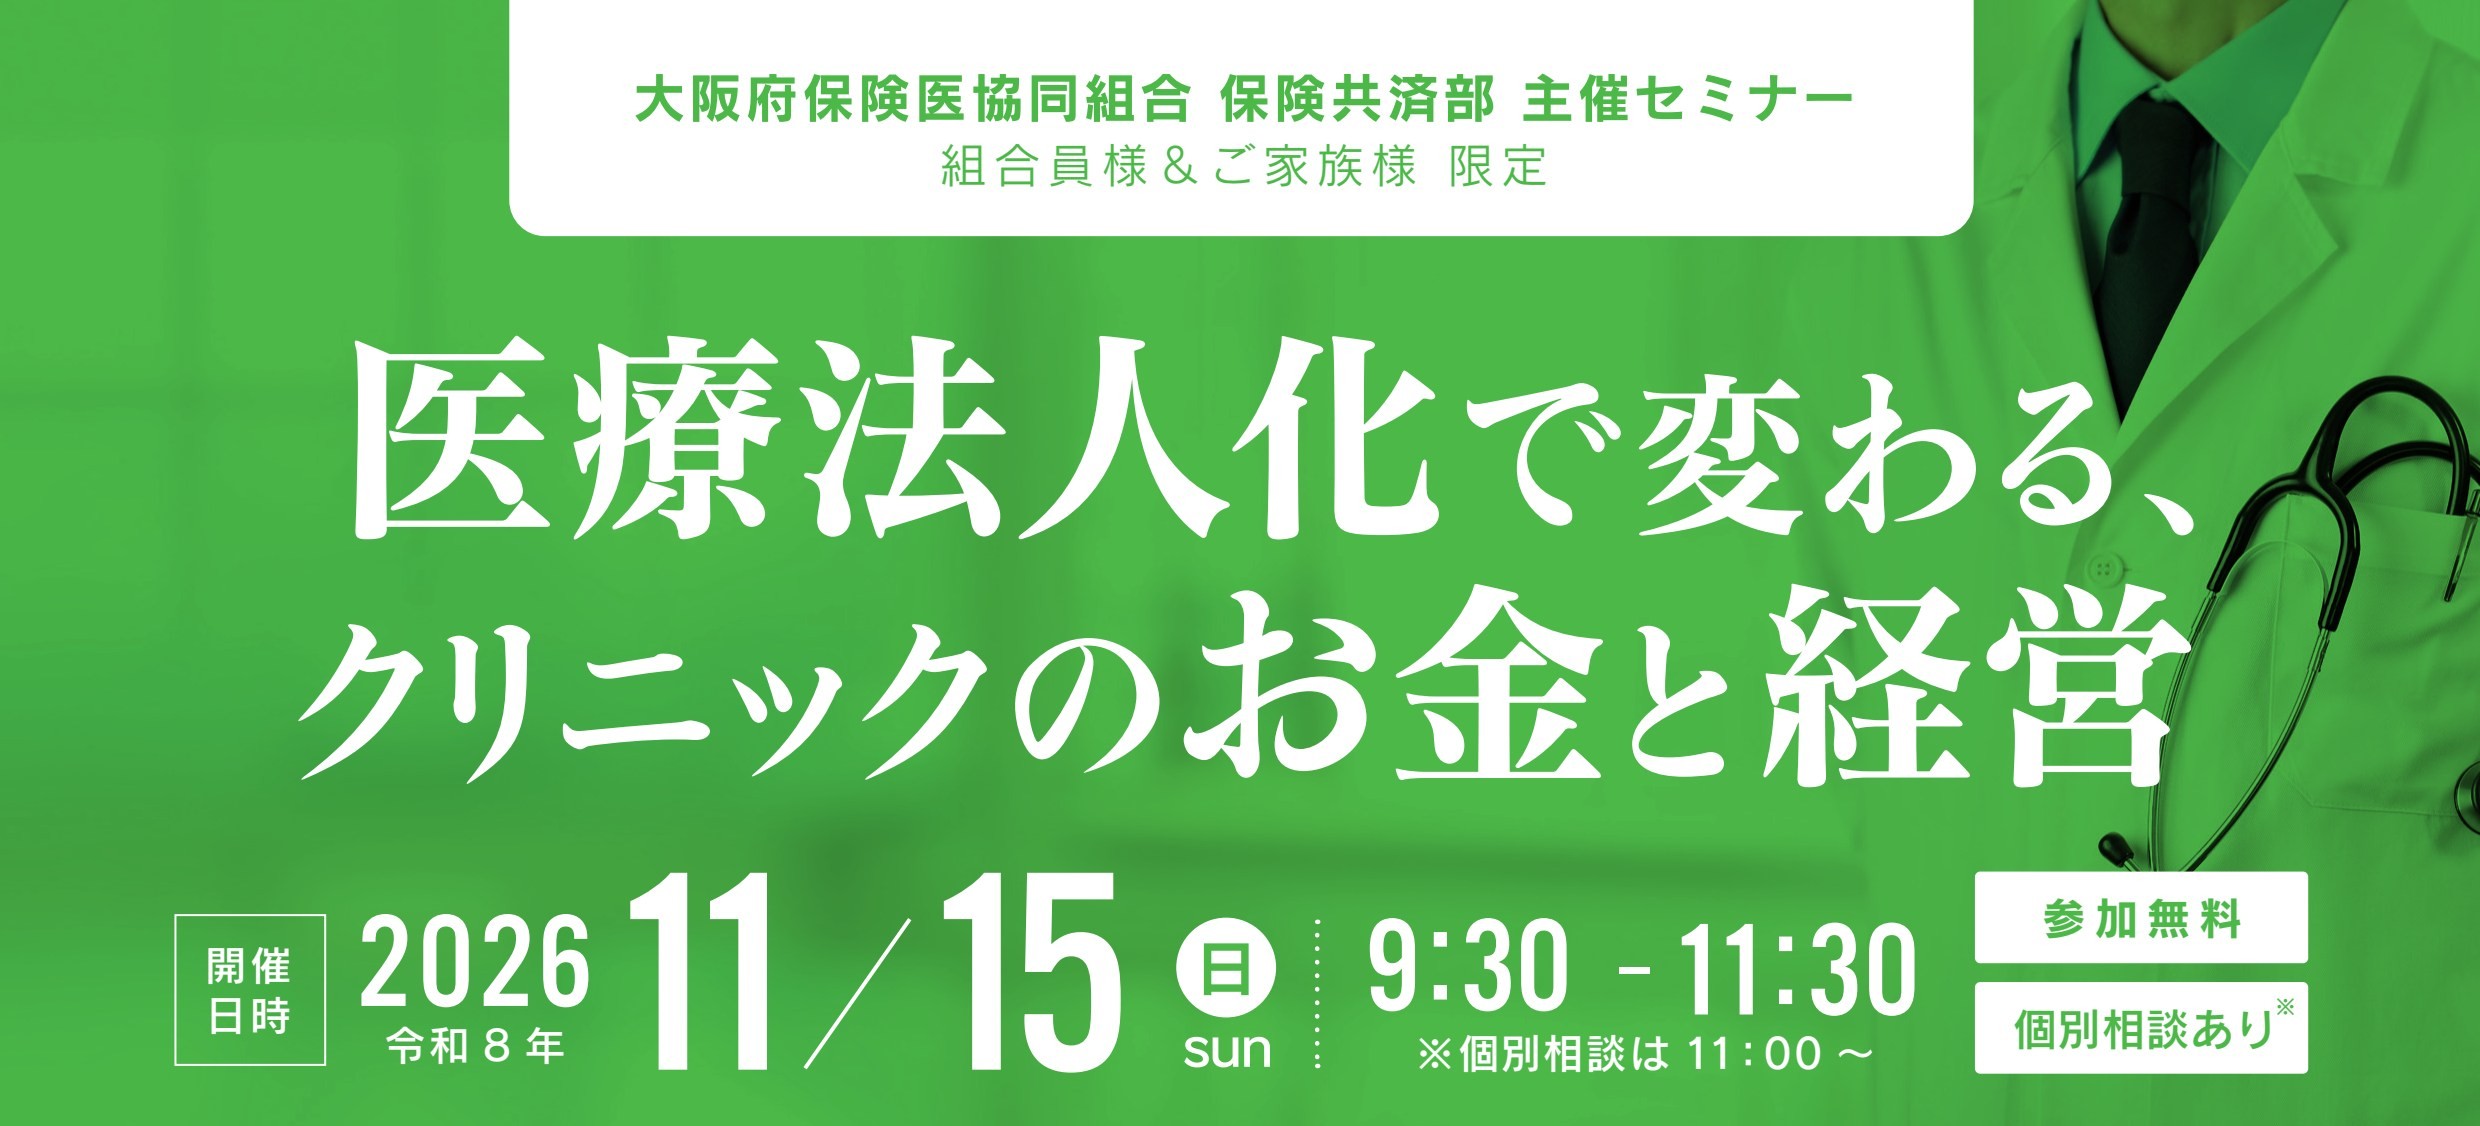
【コラム】11月15日(日)医療法人化で変わる、 クリニックのお金と経営セミナーを開催しました。
 【コラム】医療法人化で変わる、クリニックのお金と経営
「収入は増えたのに、手元にお金が残らない」。そんな院長先生の悩みに答えるセミナー「医療法人化で変わるクリニックのお金と経営」が、11月15日に大阪府保険医協同組合の主催で開かれました。講師は、税理士法人ゆびすい医療介護専門部チーフの山下裕太先生です。
医師の資産を脅かす「2つの壁」
1つ目は累進課税です。個人の所得税・住民税は最高55%に達し、収入が増えるほど税負担も重くなります。2つ目はインフレです。物価上昇率2%が30年続くと、1,000万円の実質価値は約552万円まで目減りします。講師は「個人のまま何もしないことが、最大の財務的リスク」と指摘しました。
法人化で広がる選択肢
法人化すると、税率の目安は医療法人で約30%、MS法人などで約34%まで下がります。退職金の支給、保険料の損金算入、家族への理事報酬など、個人ではできない対策も可能です。一方、行政手続きが増え、配当や金融商品での運用に制限がかかる点には注意が必要です。
MS法人は建物や機器を所有して医療法人に貸し付けることができます。不動産賃貸など明確な目的がある場合に検討し、過大な家賃設定などは税務否認のリスクがあるため、専門家による設計が欠かせません。
退職金の受け取り方で、手残りは大きく変わる
役員報酬と退職金では、税金の計算方法が大きく異なります。
退職金には退職所得控除などの税制優遇があり、その受け取り方によって、最終的に手元に残る金額には大きな違いが生まれます。
将来の資産を守るためにも、役員報酬だけでなく、退職金を含めた計画的な資金設計が重要です。
法人保険で「保障」と「積立」を両立
退職金の財源づくりには、法人での生命保険が役立ちます。定期保険は、必要な期間に低コストで大きな保障を確保できます。終身保険は保険料が高めですが、一生涯保障を持つことができます。どちらも解約返戻金があるため生存退職金の積み立てにもなります。
さらに医療法人は、定款上、株式投資などの運用が原則できません。しかし保険であれば「保障」として扱われるため実質的に運用と同様の効果を期待することができます。変額保険は運用成果で解約金が増える可能性があり、インフレ対策になります。ドル建保険は、積立利率が10年間保証されドルベースで10年後には約1.5倍になります。ただしいずれも為替や運用成果で受取額が変わるため、個別の試算が前提となります。
参加者の声
「インフレで資産が半分近くになるというグラフに驚きました。預金だけでは守れないと実感しました。」や、「定期保険と終身保険の使い分けがよく分かりました。段階的に考えたい。」「株式投資ができない医療法人でも、保険で運用できるという発想は新鮮でした。」といった感想が寄せられました。
まずは専門家と「設計」から
法人化の効果は医院ごとに異なります。税理士法人ゆびすいの山下先生は医療法人化から保険の見直し、相続・贈与まで幅広い相談に応じています。まずは一度、ご相談ください。
まずは無料でご相談を
- 保険相談窓口ダイヤル

受付時間 9:00〜17:00(日祝・年末年始・お盆休みは除く)
 簡単見積り
 資料請求
 グループ保険
 総合医療保険
 積立厚生プラン
 介護保険
 長期休業保障制度
 火災保険
 自動車保険
 医師賠償責任保険
 ゴルファー向け保険
 傷害保険
 海外旅行保険
 自転車向け保険
 1日分の自動車保険
 労働保険事務委託