
- 2026年10月21日
- お知らせ
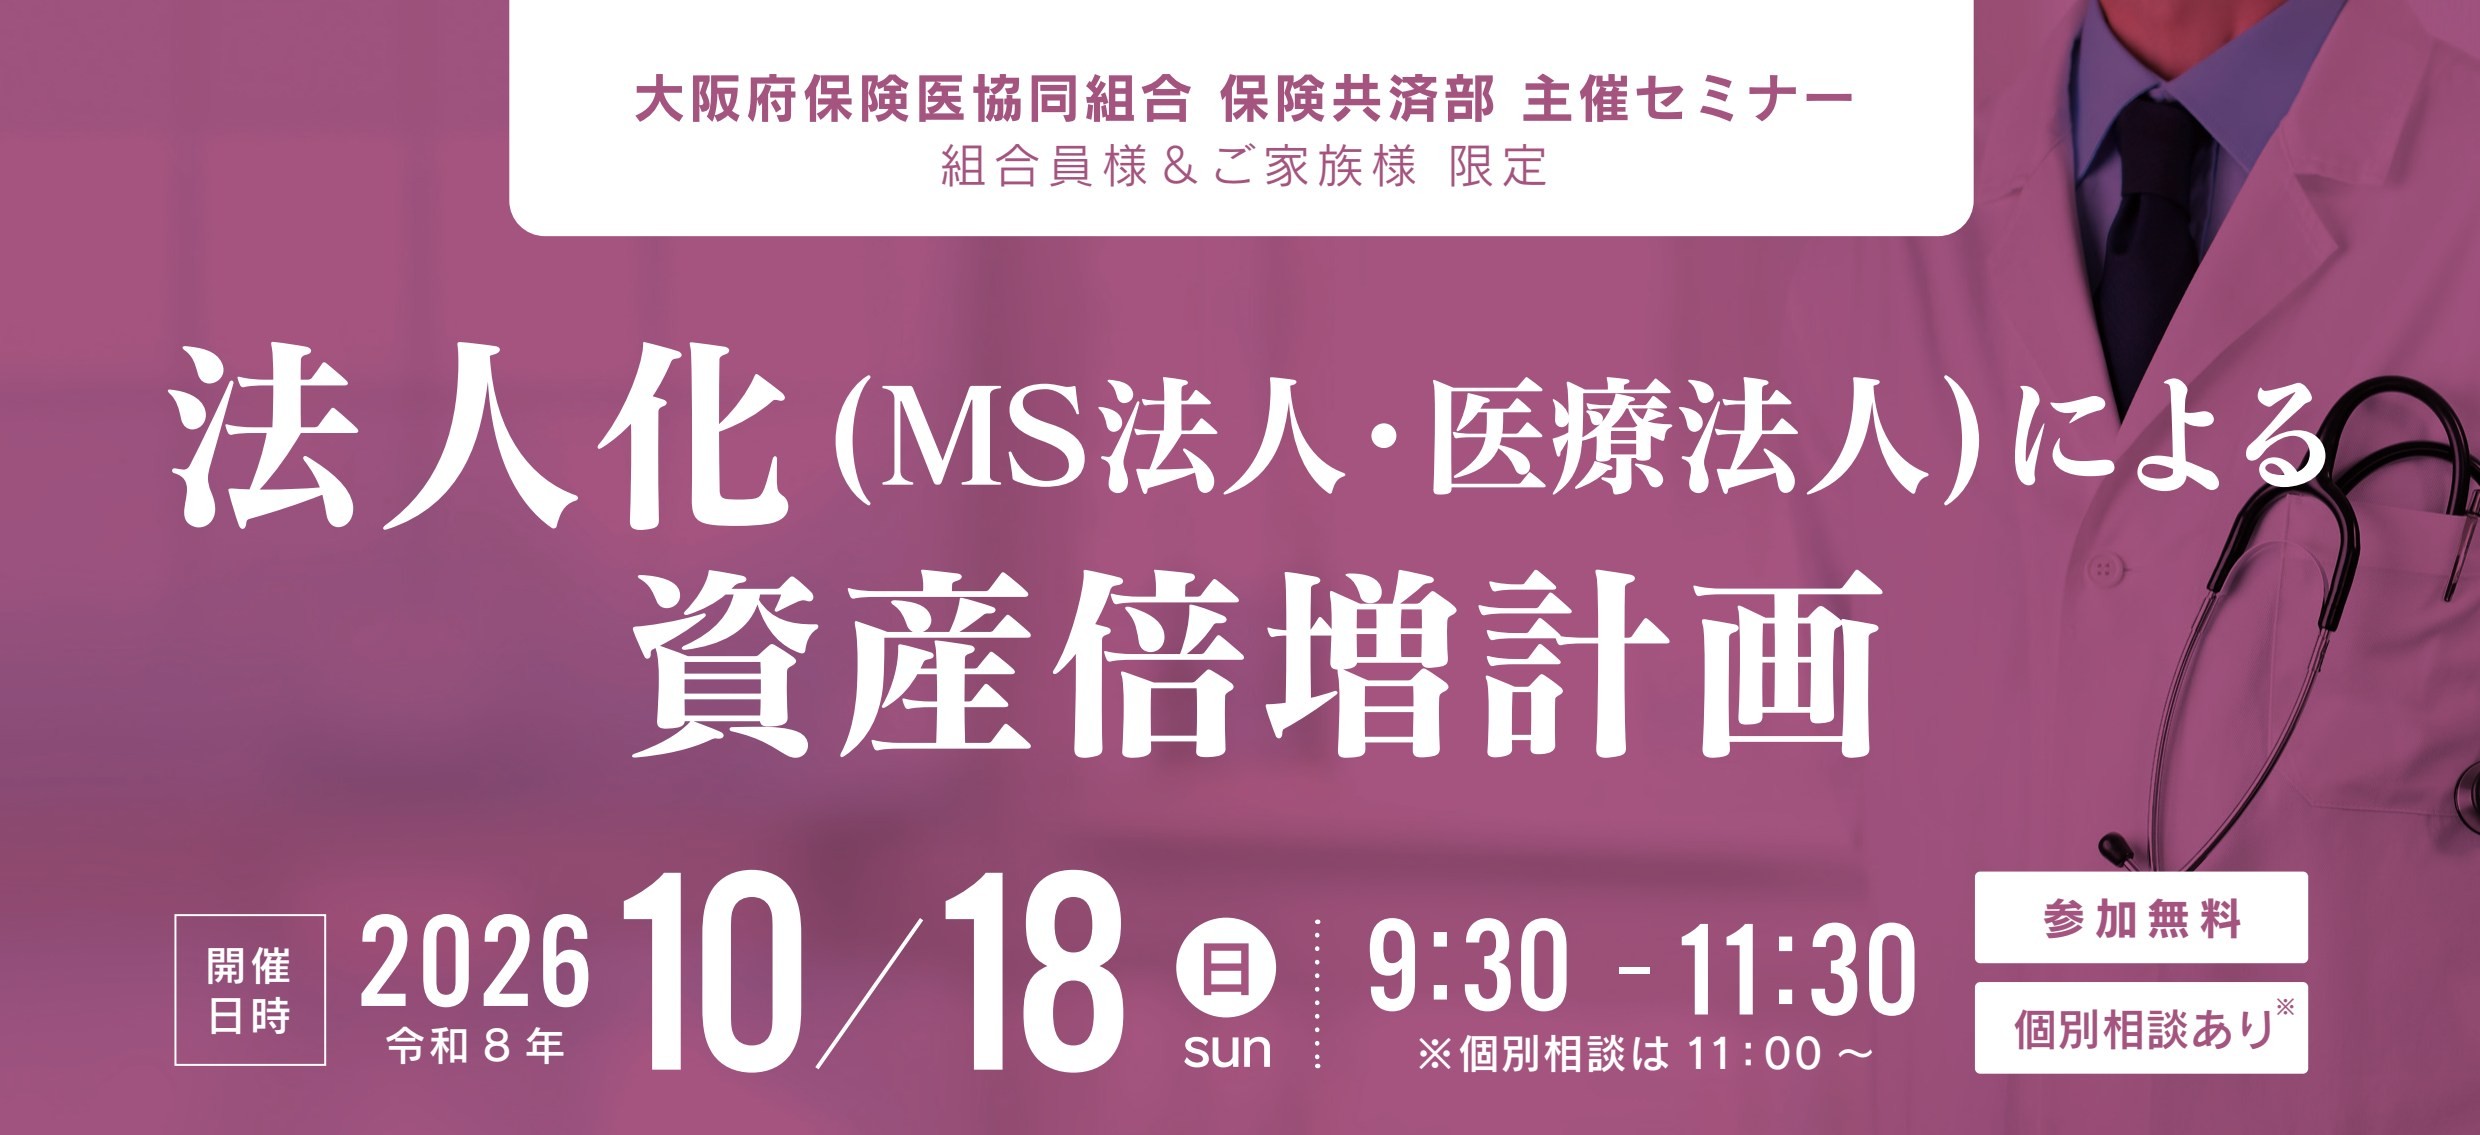
【コラム】10月18日(日)法人化(MS法人・医療法人)による 資産倍増計画セミナーを開催しました。
開業医の「手残り」を最大化する法人化という選択
「売上は伸びているのに、手元に残るお金が増えない」。開業医の先生方からよく聞く悩みです。原因の多くは診療ではなく、お金を受け取る「器」の設計にあります。
2026年10月18日、大阪府保険医協同組合 保険共済部主催のセミナー「法人化(MS法人・医療法人)による資産倍増計画」が開催されました。
利益が増えるほど税金も重くなる
個人診療所では、利益がすべて院長個人の所得になります。累進課税のため、所得税と住民税を合わせた最高税率は55%です。一方、中小法人の法人税率は年800万円以下の部分で18%、超える部分で33%です(別途、法人住民税・事業税等がかかります)。
医療法人とMS法人は役割の違う器
医療法人は、医業を安定して続けるための器です。事業は医業と附帯業務に限られます。MS法人は株式会社などの普通法人なので、役割は異なります。
役員報酬より「退職金」で受け取る
法人化したら退職金を受け取ることができます。役員報酬と退職金とでは手取りが全く違います。それは退職金には3つの優遇があるからです。
貯めるだけでは目減りする時代に
法人に蓄えた資金も、現金のままではインフレで目減りします。この30年で卵1パックは150円から350円になりました。物価上昇率2%が続けば、1,000万円の価値は20年後に約673万円まで下がる可能性があります。現金をそのままもっておくのではなく運用させることが重要です。
医療法人は、株式投資などの運用は原則できません。そこで紹介されたのが、「投資」ではなく「保障」として扱われる生命保険の活用です。セミナーでは次の3つのタイプが取り上げられました。
- 変額保険 保障を確保しながら積立金を運用し、実績に応じて解約返戻金が増えていくタイプ。
- 目標到達型の一時払変額保険 運用で目標額に達すると、円で利益を確定して終身保険に移行するタイプ。
- 米ドル建て一時払保険 円より高い積立利率で運用し、毎年定期的に受け取りができるタイプ。
いずれも、それぞれの特徴を確認したうえで選ぶことが大切です。
参加者の声
アンケートでは、「医療法人における、資金の置き場所を見直したい」「インフレによって手元の現金の価値が目減りするという話が印象に残った」といった感想が寄せられました。また、「自院の場合はどうなるのか、具体的にシミュレーションしてみたい」という声もあり、法人化への前向きな姿勢や資金運用やインフレ対策への関心の高さがうかがえました。
まずは自院の数字で試算を
院長とご家族の情報、医院の財務状況、スタッフ構成、給与情報などをもとに、個人経営のままの場合と法人化した場合の違いを具体的に比較することができます。こうしたシミュレーションは、医療機関の法人化に精通した専門家に相談するのがおすすめです。まずは専門家に相談し、自院の状況に合った法人化のメリットや注意点を確認してみてはいかがでしょうか。
セミナーの様子はこちら
まずは無料でご相談を
- 保険相談窓口ダイヤル

受付時間 9:00〜17:00(日祝・年末年始・お盆休みは除く)
 簡単見積り
 資料請求
 グループ保険
 総合医療保険
 積立厚生プラン
 介護保険
 長期休業保障制度
 火災保険
 自動車保険
 医師賠償責任保険
 ゴルファー向け保険
 傷害保険
 海外旅行保険
 自転車向け保険
 1日分の自動車保険
 労働保険事務委託